Revolut – Kids & Teens
Revolut LtdFinanzaVerificato
- 156.00 Recensioni
- 4,8
- Download
- 1.000.000+
- Prezzo
- Free
Screenshot
 Analisi a cura di Appwesome
Quando un ragazzo inizia a gestire piccole somme, il problema non è soltanto avere una carta: è imparare a capire dove finiscono i soldi, distinguere un acquisto utile da uno impulsivo e chiedere aiuto senza sentirsi controllato a ogni passaggio. È proprio in questo spazio che ho provato Revolut – Kids & Teens, l’app finanziaria di Revolut Ltd pensata per i più giovani. La mia impressione è positiva, ma con una precisazione importante: non la considero una versione “semplificata” di un conto per adulti, bensì uno strumento educativo che funziona meglio quando ragazzo e genitore lo usano insieme.
L’app è gratuita, ha classificazione PEGI 3 e richiede almeno Android 9. La versione che ho preso come riferimento è la 5.127, mentre la presenza sul mercato è già ampia: supera il milione di installazioni e raccoglie una media di 4,8 su circa 33 mila valutazioni. Sono numeri che fanno pensare a un prodotto maturo e conosciuto, anche se non bastano da soli a dire se sia adatto alla vostra famiglia. La scelta dipende soprattutto da quanto volete accompagnare vostro figlio nell’uso del denaro digitale.
Come si presenta oggi e per chi ha davvero senso
La prima cosa che ho apprezzato è l’idea di separare l’esperienza dei più giovani da quella finanziaria degli adulti. Un ragazzo non ha bisogno di vedere una schermata piena di funzioni bancarie, investimenti o impostazioni che non comprende ancora. Ha invece bisogno di un ambiente leggibile, nel quale una spesa sia facile da riconoscere e il saldo non sembri un numero astratto.
Il punto di forza è quindi il contesto familiare. Non la sceglierei per un adolescente che cerca massima autonomia senza supervisione, né per chi vuole soltanto una carta prepagata da consegnare e dimenticare. La vedo più adatta a un genitore che desidera lasciare spazio, ma mantenere un ruolo attivo: parlare delle spese, stabilire regole e intervenire quando qualcosa non torna.
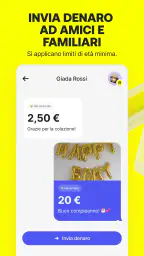
In una situazione quotidiana, per esempio, si può immaginare un ragazzo che riceve una somma per la settimana. Invece di chiedere ogni volta contanti, può usare la carta per una merenda o per un piccolo acquisto, mentre il genitore controlla l’andamento dal proprio ecosistema Revolut. Il valore non sta soltanto nella comodità del pagamento: sta nella possibilità di trasformare una spesa reale in una conversazione concreta. “Avevi previsto questo acquisto?” è una domanda molto più utile di un semplice “Hai ancora soldi?”.
Rispetto al contante, l’app rende tutto più tracciabile e riduce il rischio di perdere banconote. Rispetto a una carta tradizionale intestata a un adulto, offre un’esperienza più coerente con l’età del ragazzo. D’altra parte, il contante insegna ancora bene il limite fisico della disponibilità: quando le monete finiscono, la lezione è immediata. Con una carta, il gesto del pagamento è più veloce e può diventare meno consapevole. Per questo non la userei come sostituto totale dell’educazione finanziaria.
Il ruolo del genitore non è un dettaglio
Durante la prova, ho trovato più sensato pensare all’app come a un rapporto a due livelli. Il ragazzo deve avere un’interfaccia semplice e una certa indipendenza operativa; l’adulto deve invece occuparsi delle decisioni più delicate, come quanto denaro rendere disponibile e quali abitudini incoraggiare. Se il genitore non vuole controllare le spese o discutere di budget, una soluzione più semplice può risultare meno impegnativa.
Altri articoli da leggere
Il vantaggio educativo emerge soprattutto quando si stabiliscono regole prima dell’uso. Io chiarirei subito quali acquisti sono liberi, quali richiedono un messaggio e come comportarsi davanti a una spesa imprevista. In questo modo la tecnologia non diventa un sistema di sorveglianza, ma un accordo familiare visibile. È un aspetto meno evidente della descrizione dell’app, ma secondo me decisivo per evitare conflitti.
Che cosa cambia rispetto alle alternative comuni
Le alternative più comuni sono il contante, una carta ricaricabile generica oppure un conto junior collegato a una banca tradizionale. Il contante resta il più immediato per insegnare il valore delle somme piccole, ma non aiuta quando il ragazzo deve pagare in un contesto dove il digitale è la norma. Una carta generica può essere sufficiente per i pagamenti, però spesso offre meno occasioni per coinvolgere il genitore nel percorso.
Revolut – Kids & Teens è più interessante quando volete unire disponibilità e supervisione. Non la sceglierei invece se la priorità assoluta è avere un prodotto completamente indipendente dal mondo Revolut degli adulti o se in casa preferite gestire tutto con una banca già utilizzata da anni. In quel caso, la familiarità del conto principale può pesare più dell’esperienza dedicata ai ragazzi.
Un altro compromesso riguarda l’età. Per un bambino piccolo, una carta può essere prematura anche se l’app è classificata PEGI 3. La classificazione indica l’accessibilità del contenuto, non la maturità necessaria per amministrare denaro. Per un adolescente più grande, invece, l’esperienza potrebbe sembrare troppo legata alle decisioni del genitore, soprattutto se cerca un passaggio verso una gestione personale più ampia.
Le modifiche confermate e l’effetto sull’esperienza
La versione attuale che ho esaminato è la 5.127. Questo dato è utile per capire che non si tratta di un prodotto fermo alla prima impostazione: l’app è arrivata a una fase di sviluppo avanzata e viene mantenuta all’interno dell’offerta Revolut. Non trasformerei però il numero di versione in una promessa di funzioni precise. Senza una cronologia dettagliata di ogni aggiornamento, la cosa più corretta è valutare ciò che l’esperienza presente rende pratico, separandolo da ciò che ci si potrebbe aspettare in futuro.
La sua evoluzione più importante, a mio parere, è concettuale: i pagamenti per ragazzi non vengono trattati come una semplice copia ridotta dell’app adulta. L’interesse sta nel collegare autonomia, supervisione e abitudini. Questo rende il prodotto più utile nel tempo, perché il ragazzo non usa soltanto una carta, ma impara gradualmente a leggere le proprie decisioni.
Per chi usa già il servizio, la versione attuale dovrebbe essere valutata soprattutto in base alla chiarezza del flusso quotidiano. Una buona esperienza non è quella con più pulsanti, ma quella in cui il ragazzo capisce rapidamente quanto può spendere e il genitore riesce a seguire la situazione senza trasformare ogni movimento in un controllo manuale. Se l’app mantiene questa semplicità, l’aggiornamento ha valore anche senza cambiamenti vistosi.
Il rovescio della medaglia è che una piattaforma finanziaria in evoluzione può modificare nel tempo disposizione dei menu, procedure o modo di presentare le informazioni. Io consiglierei quindi di non basare le regole familiari su un singolo percorso nell’interfaccia. Meglio insegnare concetti stabili: verificare il saldo, riconoscere una spesa, chiedere prima di usare denaro destinato a uno scopo preciso.
Un metodo pratico per usarla senza creare dipendenza
Un uso intelligente potrebbe prevedere un breve controllo settimanale, non una verifica dopo ogni acquisto. Il ragazzo può spiegare quali spese ha fatto, mentre il genitore lo aiuta a distinguere necessità, desideri e acquisti impulsivi. Questo riduce l’ansia e lascia un margine di responsabilità reale. È anche un modo per sfruttare la tracciabilità senza trasformarla in una pagella.
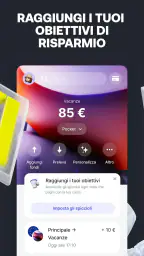
Un secondo accorgimento è dividere mentalmente il denaro per obiettivi, anche quando l’app non viene usata come un foglio di calcolo. Prima di rendere disponibile una somma, si può stabilire quanto serve per la settimana e quanto sarebbe meglio conservare. Il ragazzo impara così che il saldo non è tutto “spendibile” solo perché appare disponibile.
Il terzo consiglio riguarda gli acquisti online o poco chiari. Prima di autorizzare un pagamento, chiederei sempre di controllare il nome dell’esercente e il motivo della spesa. Una carta rende facile premere un pulsante; proprio per questo è utile introdurre una pausa deliberata. Non è una funzione spettacolare, ma è una delle abitudini più preziose che l’app può aiutare a costruire.
Dove restano le lacune
La principale limitazione non è necessariamente tecnica: è il rischio di confondere accesso al denaro con competenza finanziaria. Un ragazzo può imparare a pagare in pochi minuti, ma capire un budget richiede tempo. Se il genitore si limita a ricaricare e bloccare, l’app può diventare soltanto un telecomando per le spese. Il risultato migliore arriva quando ogni tanto si parla anche di priorità, risparmio e conseguenze.
Un’altra possibile frizione riguarda le famiglie con abitudini diverse. Se un genitore usa Revolut e l’altro preferisce una banca tradizionale, la gestione quotidiana può sembrare meno naturale. Non è un motivo automatico per escludere il prodotto, ma va considerato prima di impostare tutto il sistema familiare su un’unica app.
Non la vedo nemmeno come la scelta ideale per chi cerca una soluzione educativa completa. L’app può accompagnare il ragazzo nei pagamenti, ma non sostituisce un percorso su budget, truffe, acquisti ricorrenti e uso responsabile dei dati. Per questi temi servono spiegazioni, esempi e tempo, non soltanto una schermata ordinata.
Infine, bisogna accettare che il digitale non elimina ogni rischio. Un ragazzo può perdere il telefono, condividere informazioni con leggerezza o fidarsi di un acquisto ingannevole. Prima di consegnare la carta, io farei una piccola prova pratica: come si reagisce a un pagamento non riconosciuto, a una richiesta sospetta o a un messaggio che promette un premio? Questo tipo di preparazione vale più di qualsiasi impostazione iniziale.
Che cosa terrei d’occhio prima di sceglierla
La prima domanda da porsi è quanto controllo volete davvero esercitare. Se desiderate un dialogo e una supervisione leggera, l’app può funzionare molto bene. Se invece volete impedire ogni spesa non prevista, rischiate di usarla in modo troppo rigido e di creare attrito. La tecnologia deve sostenere un accordo, non sostituirlo.
La seconda riguarda la progressione. All’inizio può essere utile assegnare una somma limitata e aumentare la responsabilità solo quando il ragazzo dimostra di saper pianificare. Non è necessario trasformare ogni settimana in un esame: basta osservare se ricorda le regole, riconosce gli errori e sa chiedere aiuto.
Terrei d’occhio anche l’equilibrio tra semplicità e completezza nelle versioni future. Un’app per ragazzi deve crescere senza diventare una copia complessa dell’esperienza adulta. Mi interesserebbe vedere se l’evoluzione continuerà a rendere più comprensibili le spese e più utile il confronto familiare, invece di aggiungere soltanto funzioni.
Per chi si chiede se sia davvero gratuita, il punto pratico è che l’app è indicata come gratuita; questo non significa però che ogni decisione finanziaria collegata all’uso debba essere presa senza leggere con attenzione le condizioni del servizio e del proprio rapporto Revolut. Io controllerei sempre le informazioni mostrate al momento della configurazione, soprattutto prima di affidare al ragazzo un uso regolare.
Quanto alla compatibilità, il requisito minimo indicato è Android 9. È un dettaglio semplice ma importante: prima di organizzare l’uso familiare, verificherei il sistema del telefono del ragazzo, così da evitare di scoprire il problema solo al momento dell’attivazione. Anche la classificazione PEGI 3 non dovrebbe essere interpretata come una raccomandazione automatica per ogni età: l’accompagnamento dell’adulto resta fondamentale.
Il mio giudizio dopo averla provata
Revolut – Kids & Teens mi convince soprattutto come ponte tra il contante e la piena autonomia finanziaria. È più concreta di una semplice lezione sul risparmio, perché mette il ragazzo davanti a decisioni reali; allo stesso tempo, può essere più formativa di una carta consegnata senza contesto, perché mantiene il genitore dentro il percorso.
Non la consiglierei a chi cerca una carta “senza pensieri”, né a chi vuole eliminare ogni discussione sulle spese. La consiglierei invece a una famiglia disposta a stabilire regole chiare, fare controlli ragionevoli e usare gli acquisti quotidiani come occasioni per imparare. Il fatto che sia sviluppata da Revolut Ltd, che sia gratuita e che abbia raggiunto una presenza superiore al milione di installazioni la rende una candidata concreta, ma la decisione finale dovrebbe dipendere dall’organizzazione della vostra famiglia.
Il suo vero valore non è dare a un ragazzo un modo più moderno di spendere, ma aiutarlo a capire che ogni pagamento è una scelta. Se questa è l’obiettivo, l’app ha una direzione convincente e una base già solida. Se invece vi serve soltanto una carta per emergenze occasionali, una soluzione più semplice potrebbe essere sufficiente e persino più adatta.
In evidenza
- Controllo genitoriale completo su spese
- limiti e movimenti del conto.
- Carte virtuali e fisiche pensate per pagamenti sicuri e quotidiani.
- L’app aiuta i ragazzi a sviluppare autonomia e consapevolezza finanziaria.
- Ricariche e trasferimenti tra genitore e figlio sono generalmente rapidi.
- Possibilità di bloccare o sbloccare la carta direttamente dall’app.
Limitazioni
- Disponibilità e funzioni possono variare in base al Paese e al piano Revolut.
- Alcune funzioni avanzate possono richiedere un abbonamento a pagamento.
- Il conto del minore dipende dall’account Revolut del genitore.
- Non tutti gli esercenti accettano pagamenti contactless o con carta.
- Le notifiche e i controlli richiedono una connessione internet attiva.
Domande frequenti
01Che cos’è Revolut – Kids & Teens e a chi è destinato?
Revolut – Kids & Teens è lo spazio pensato da Revolut per permettere a bambini e ragazzi di imparare a gestire il denaro con il supporto di un genitore o tutore. Include un conto collegato a quello dell’adulto, una carta dedicata e strumenti di controllo. La disponibilità delle funzioni può variare in base all’età, al Paese e al piano Revolut utilizzato dal genitore.
02È necessaria la supervisione di un genitore per usare Revolut – Kids & Teens?
Sì. L’esperienza non è progettata come un conto completamente indipendente: il genitore deve creare o approvare il profilo del minore dal proprio account Revolut e mantiene il controllo sulle principali operazioni. Può verificare i movimenti, gestire la carta, impostare limiti e, quando previsto, bloccare o sbloccare determinate funzioni. Prima del download è quindi importante che l’adulto disponga di un account Revolut idoneo.
03Quali funzioni offre la carta Revolut – Kids & Teens?
La carta consente al ragazzo di effettuare acquisti nei negozi e online nei limiti stabiliti dal genitore, mentre l’adulto può monitorare le transazioni dall’app principale. In base al mercato e al piano possono essere disponibili notifiche, limiti di spesa, blocco della carta e strumenti educativi. Non tutte le funzioni delle carte Revolut per adulti sono necessariamente incluse, quindi conviene controllare condizioni, costi e restrizioni locali.
04Revolut – Kids & Teens è sicuro per i minori?
L’app integra diversi strumenti pensati per aumentare la sicurezza, tra cui il controllo genitoriale, le notifiche sulle spese e la possibilità di bloccare rapidamente la carta. Tuttavia, nessun servizio elimina completamente i rischi legati a pagamenti online, phishing o condivisione dei dati. È consigliabile spiegare al minore come proteggere PIN e credenziali, verificare regolarmente i movimenti e usare solo dispositivi aggiornati e protetti.
05Revolut – Kids & Teens è gratuito o prevede costi aggiuntivi?
Il costo dipende dal Paese, dal piano Revolut del genitore e dalle condizioni applicate al servizio. In alcuni casi l’accesso base può essere incluso, mentre determinati piani o funzionalità possono prevedere limiti, commissioni o costi specifici per carte aggiuntive, prelievi e operazioni particolari. Prima di procedere, è importante leggere il listino aggiornato nell’app o sul sito ufficiale, verificando anche i requisiti di età.
Revolut – Kids & Teens in altre lingue


